¿Cómo funcionan los préstamos DSCR para inversionistas de bienes raíces?
La respuesta corta
Un préstamo DSCR permite a los inversionistas comprar o refinanciar propiedades de renta según la renta de la propiedad, en lugar de sus ingresos personales o declaraciones de impuestos. La mayoría de los programas piden que la renta cubra el pago completo, alrededor de 20% a 25% de pago inicial y algunos meses de reservas. The Mortgage Advisory es el prestamista directo en préstamos DSCR en California, Texas y Colorado (en Florida los gestionamos como corredor hipotecario con licencia), y le explicamos desde el principio las tasas y las penalidades por pago anticipado.
Casas unifamiliares de renta 
Dúplex 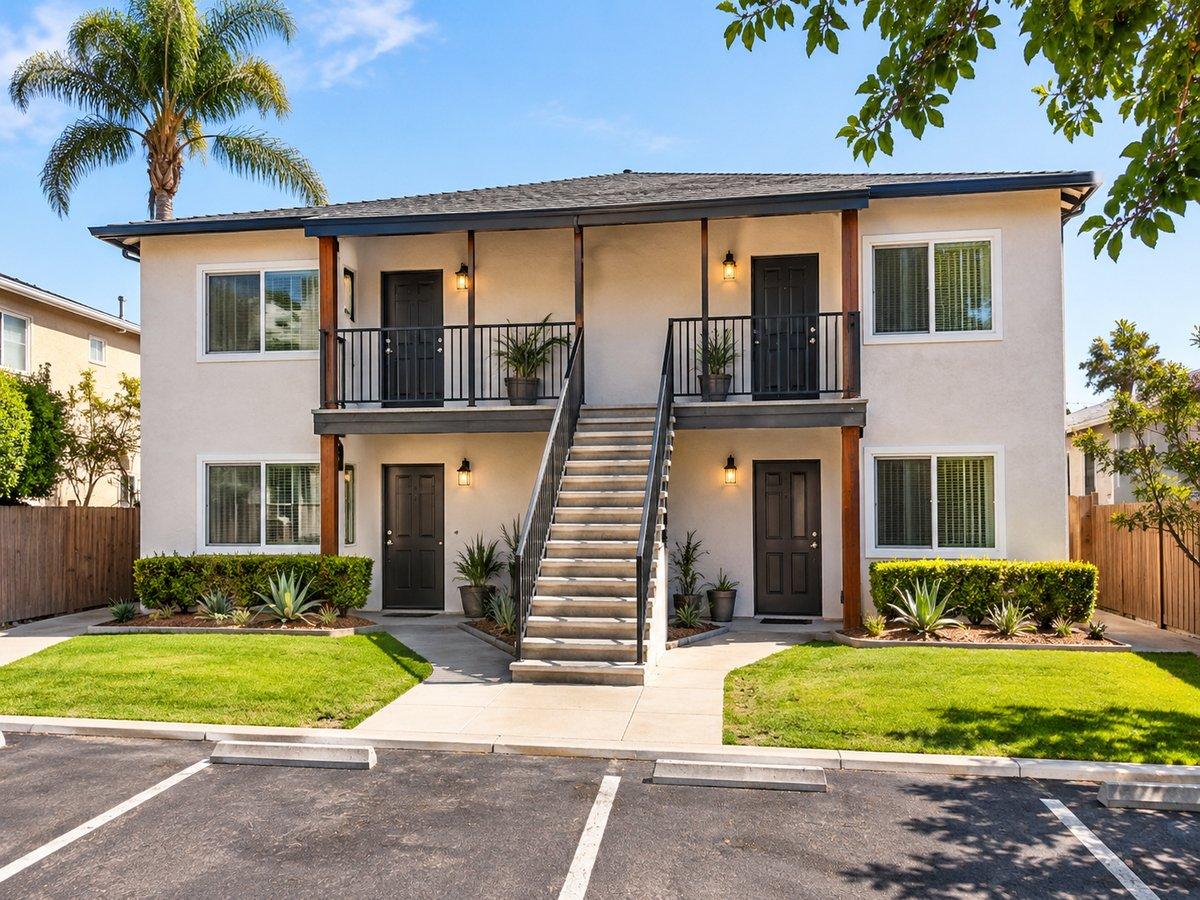
Tríplex y cuádruplex
¿Para quién son los préstamos DSCR?
- Inversionistas que están creciendo su portafolio y ya superaron los límites de los préstamos convencionales
- Inversionistas que trabajan por cuenta propia y cuyas declaraciones de impuestos no muestran sus ingresos reales
- Inversionistas con la relación deuda-ingreso al máximo por otras propiedades
- Quienes compran a nombre de una LLC
- Inversionistas de otros estados que compran en California, Texas, Florida o Colorado
Los préstamos DSCR son solo para propiedades de inversión, no para la casa donde usted vive.
¿Cómo funciona un préstamo DSCR?
Comparamos la renta mensual de la propiedad con su pago mensual completo (capital, intereses, impuestos, seguro y cuotas de HOA). Si la renta cubre el pago, la propiedad califica por sí sola. Sin declaraciones de impuestos, W-2 ni talones de pago.
¿Qué puedo financiar?
| Propiedad | Compra | Refinanciamiento | Sacar efectivo |
|---|---|---|---|
| Casas unifamiliares de renta | Sí | Sí | Sí |
| Dúplex, tríplex, cuádruplex | Sí | Sí | Sí |
| Condominios y townhomes | Sí | Sí | Sí |
| Rentas a corto plazo (Airbnb, VRBO) | Muchos programas | Muchos programas | Muchos programas |
Puede cerrar a su nombre o a nombre de una LLC.
¿Cuánto cuesta un préstamo DSCR?
Le hablo con franqueza:
- Tasas más altas que un préstamo convencional de inversión, porque los préstamos DSCR no se pueden vender a Fannie Mae ni a Freddie Mac
- Pago inicial de alrededor de 20% a 25% en la mayoría de las compras
- Penalidades por pago anticipado son comunes, a menudo durante los primeros uno a cinco años. Le muestro las opciones en dólares.
- Costos de cierre comúnmente de 2% a 5% del monto del préstamo, más los puntos que usted elija
- Reservas: normalmente de 3 a 12 meses de pagos en el banco después del cierre
¿DSCR o convencional?
Si sus ingresos son fáciles de documentar y su relación deuda-ingreso tiene espacio, un préstamo convencional de inversión normalmente cuesta menos. El DSCR conviene cuando sus impuestos no reflejan sus ingresos reales, está cerca del límite de 10 propiedades financiadas o quiere comprar a nombre de una LLC. Ofrecemos ambos.
Ejemplo (ilustrativo)
Una inversionista que vive en California ya tiene ocho propiedades de renta. Encuentra un dúplex cerca de Austin por $420,000 con $3,600 de renta total. Con 25% de pago inicial y los impuestos a la propiedad de Texas, el pago completo es de unos $3,150, un índice de 1.14. Cierra a nombre de su LLC sin mostrar una sola declaración de impuestos.
Nuestra opinión
Los préstamos DSCR son la herramienta que permite a los inversionistas serios seguir comprando. El negocio solo funciona si la propiedad realmente deja flujo de efectivo, por eso calculo cada índice con la renta real, cotizaciones reales de seguro y la tasa real de impuestos a la propiedad, y le muestro las condiciones de pago anticipado antes de que se comprometa. Si prefiere hablar en español, le asignamos un asesor que habla español.
¿Quién financia su préstamo?
Somos el prestamista directo en este préstamo. Nosotros tomamos la decisión del préstamo y lo financiamos. (En Florida, donde tenemos licencia de corredor hipotecario, lo gestionamos con un prestamista aprobado y le decimos desde el principio quién es su prestamista y cómo nos pagan).
Ace Ausar, Banquero hipotecario · NMLS #1143018
The Mortgage Advisory, Inc. · NMLS #1549739
Versión original en inglés revisada por Ace Ausar, NMLS #1143018 · Actualizado
¿Quiere ver sus números?
Pregúntele al asistente de IA o reserve una llamada con un asesor. Sin presión y en palabras sencillas. ¿Prefiere hablar en español? Puede pedir un asesor que hable español.